Wybór wymarzonego samochodu to zaledwie połowa drogi do sukcesu. Kiedy już zdecydujesz się na konkretną markę, model, rodzaj napędu i wersję wyposażenia, pojawia się kluczowe pytanie, które spędza sen z powiek wielu kierowcom: jak sfinansować ten zakup? Stajesz przed dylematem, który w dzisiejszych realiach rynkowych dotyka zarówno doświadczonych przedsiębiorców, jak i osoby prywatne. Leasing czy kredyt na samochód – co bardziej się opłaca? W tym artykule, opierając się na wieloletnim doświadczeniu w branży motoryzacyjnej i finansowej, pomogę Ci rozwikłać ten problem. Dowiesz się, jakie są rzeczywiste koszty obu rozwiązań, na co musisz uważać w gąszczu zapisów w umowach oraz która opcja będzie idealnie dopasowana do Twoich indywidualnych potrzeb, stylu życia i możliwości finansowych.
Kredyt samochodowy – tradycyjne podejście i pełna własność
Kredyt samochodowy to rozwiązanie, które od dekad cieszy się niesłabnącą popularnością, szczególnie wśród klientów indywidualnych. Jego główną i dla wielu najważniejszą zaletą jest fakt, że od pierwszego dnia trwania umowy stajesz się właścicielem (lub współwłaścicielem wraz z bankiem) pojazdu. To daje ogromne poczucie niezależności. Możesz swobodnie modyfikować auto, wyjeżdżać nim za granicę bez pytania instytucji finansowej o zgodę, a w razie potrzeby – po wcześniejszej spłacie zobowiązania – po prostu je sprzedać.
Rodzaje kredytów na zakup auta
Warto zdawać sobie sprawę, że rynek finansowy mocno ewoluował i obecnie masz do wyboru kilka form kredytowania. Najbardziej klasyczny to kredyt ratalny, gdzie spłacasz równą kwotę co miesiąc aż do całkowitego uregulowania długu. Z mojego doświadczenia wynika jednak, że coraz większym zainteresowaniem cieszą się kredyty z tzw. ratą balonową (często nazywane kredytami z niską ratą). W tym modelu przez kilka lat płacisz bardzo niskie raty, które pokrywają jedynie utratę wartości pojazdu, a na koniec umowy stajesz przed wyborem: spłacasz dużą ratę końcową (balonową) i zatrzymujesz auto, albo oddajesz samochód do dealera i bierzesz nowy model w ramach kolejnej umowy. Istnieją również kredyty 50/50, idealne dla osób dysponujących większą gotówką, gdzie połowę wartości wpłacasz od razu, a resztę po roku, często z RRSO zbliżonym do zera.
Musisz jednak pamiętać, że kredyt samochodowy obciąża Twoją zdolność kredytową. Jeśli w najbliższym czasie planujesz wziąć kredyt hipoteczny na zakup mieszkania lub budowę domu, rata za samochód może znacząco obniżyć kwotę, jaką bank będzie skłonny Ci pożyczyć. Ponadto, procedury przyznawania kredytu bywają bardziej rygorystyczne niż w przypadku leasingu, a bank dokładnie prześwietli Twoją historię w BIK.
Leasing – wygoda, elastyczność i optymalizacja podatkowa
Z drugiej strony barykady stoi leasing, który przez lata był domeną wyłącznie firm, ale dziś coraz śmielej wkracza w świat konsumentów (jako leasing konsumencki). Mechanizm leasingu opiera się na tym, że instytucja finansowa (finansujący) kupuje pojazd i oddaje Ci go do użytkowania (jako korzystającemu) na z góry określony czas w zamian za miesięczne raty. Formalnie, przez cały okres trwania umowy, nie jesteś właścicielem samochodu. Dopiero po zakończeniu kontraktu masz prawo (ale nie obowiązek) wykupić auto za ustaloną wcześniej kwotę.
Dlaczego przedsiębiorcy kochają leasing?
Dla osób prowadzących działalność gospodarczą leasing operacyjny to absolutny hit ze względu na potężne korzyści podatkowe. Rata leasingowa (w części kapitałowej i odsetkowej) może stanowić koszt uzyskania przychodu, co skutecznie obniża podatek dochodowy. Oczywiście, w polskim prawie istnieją pewne limity – dla samochodów spalinowych i hybrydowych limit ten wynosi 150 000 zł, a dla aut w pełni elektrycznych 225 000 zł. Jeśli wartość auta przekracza te kwoty, koszty odliczasz proporcjonalnie. Dodatkowo możesz odliczyć 50% lub 100% podatku VAT, w zależności od tego, czy używasz auta w trybie mieszanym (prywatnie i służbowo), czy wyłącznie do celów firmowych.
Oto najważniejsze cechy, które sprawiają, że leasing jest tak atrakcyjny:
- Niski próg wejścia: Wkład własny (tzw. opłata wstępna) może wynosić od 0% do 45%, co pozwala zachować płynność finansową.
- Brak obciążenia zdolności kredytowej: Leasing operacyjny zazwyczaj nie jest widoczny w BIK jako klasyczne zobowiązanie kredytowe, co jest kluczowe dla firm planujących inne inwestycje.
- Tarcza podatkowa: Możliwość wrzucenia w koszty firmy nie tylko rat, ale też ubezpieczenia, serwisu czy paliwa.
- Elastyczność na koniec umowy: Możesz wykupić auto za ułamek jego wartości, oddać je i wziąć nowe, lub wydłużyć umowę.
Porównanie kosztów całkowitych – co faktycznie obciąży Twój portfel?
Aby rzetelnie ocenić, co bardziej się opłaca, musisz spojrzeć na całkowity koszt posiadania (TCO – Total Cost of Ownership). W przypadku kredytu, do ceny auta musisz doliczyć prowizję banku, oprocentowanie oraz obowiązkowe ubezpieczenie AC (które bank zazwyczaj wymusza w celu zabezpieczenia swojego interesu). W leasingu koszty to opłata wstępna, suma rat leasingowych oraz kwota wykupu. Często oferty leasingowe wydają się droższe nominalnie (np. suma opłat wynosi 115%), ale po uwzględnieniu korzyści podatkowych dla przedsiębiorcy, realny koszt spada poniżej wartości początkowej auta.
Zanim w ogóle przejdziesz do wyboru formy finansowania, pamiętaj, że kluczowa jest cena wyjściowa samego pojazdu. Warto wiedzieć, jak negocjować cenę samochodu w salonie, ponieważ każda urwana złotówka z ceny katalogowej przekłada się na mniejsze odsetki, niezależnie od tego, czy ostatecznie wybierzesz leasing, czy kredyt. Z mojego doświadczenia wynika, że dealerzy są bardziej skłonni do rabatów, gdy korzystasz z ich fabrycznego finansowania (tzw. captive finance), dlatego zawsze warto prosić o kilka wariantów ofert.
Ukryte koszty i haczyki w umowach
Jako ekspert zawsze uczulam moich klientów na ukryte koszty. W leasingu musisz uważać na Tabelę Opłat i Prowizji (TOiP). Leasingodawca może naliczyć opłatę za niemal wszystko: za udzielenie informacji policji o mandacie, za zgodę na wyjazd za granicę, czy za opóźnienie w odnowieniu polisy OC/AC. Wymagane jest również wykupienie ubezpieczenia GAP (Guaranteed Asset Protection), które chroni Cię przed stratą finansową w przypadku kradzieży lub szkody całkowitej. GAP to doskonałe zabezpieczenie, ale podnosi miesięczną ratę. Z kolei w kredycie największym zagrożeniem jest zmienne oprocentowanie (WIBOR) – jeśli stopy procentowe pójdą w górę, Twoja rata kredytowa również wzrośnie, chyba że zdecydujesz się na kredyt ze stałą stopą, który zazwyczaj jest nieco droższy na starcie.
Alternatywne formy finansowania pojazdów na nowoczesnym rynku
Rynek motoryzacyjny zmienia się niezwykle dynamicznie i tradycyjny dylemat „leasing czy kredyt” powoli przestaje być jedynym zmartwieniem kierowców. Coraz większą rzeszę zwolenników zyskują modele oparte na użytkowaniu, a nie na posiadaniu. Jeśli nie zależy Ci na tym, aby auto po kilku latach przeszło na Twoją własność, a cenisz sobie maksymalną wygodę i przewidywalność kosztów, doskonałą alternatywą może okazać się samochód na abonament. W tym modelu płacisz jedną, stałą ratę miesięczną, która pokrywa nie tylko finansowanie auta, ale również pełen serwis, wymianę opon, ubezpieczenie i auto zastępcze. To rozwiązanie idealne dla osób, które traktują samochód jak usługę (np. jak platformy streamingowe) i chcą po prostu tankować i jeździć, nie martwiąc się o utratę wartości czy nieprzewidziane awarie.
Praktyczne scenariusze – co powinieneś wybrać w swojej sytuacji?
Nie ma jednej uniwersalnej odpowiedzi na pytanie, co jest lepsze. Wszystko zależy od Twojego statusu zawodowego, planów na przyszłość i podejścia do motoryzacji. Poniżej przygotowałem krótkie zestawienie, które pomoże Ci podjąć właściwą decyzję.
- Wybierz leasing operacyjny, jeśli: prowadzisz własną działalność gospodarczą, zależy Ci na optymalizacji podatkowej (wrzucaniu rat w koszty), chcesz regularnie wymieniać auto na nowe co 3-4 lata i nie chcesz obciążać swojej prywatnej zdolności kredytowej.
- Wybierz kredyt samochodowy, jeśli: jesteś osobą prywatną (nie prowadzisz firmy), chcesz być właścicielem auta od pierwszego dnia, planujesz jeździć tym samym samochodem przez 7-10 lat, lub kupujesz auto używane, na które trudniej uzyskać korzystne warunki leasingu.
- Wybierz najem długoterminowy / abonament, jeśli: cenisz sobie święty spokój, nie chcesz martwić się serwisami, ubezpieczeniami ani sprzedażą auta po zakończeniu umowy, a stała, przewidywalna miesięczna rata jest dla Ciebie priorytetem.
Podsumowanie – Twoja decyzja, Twoje finanse
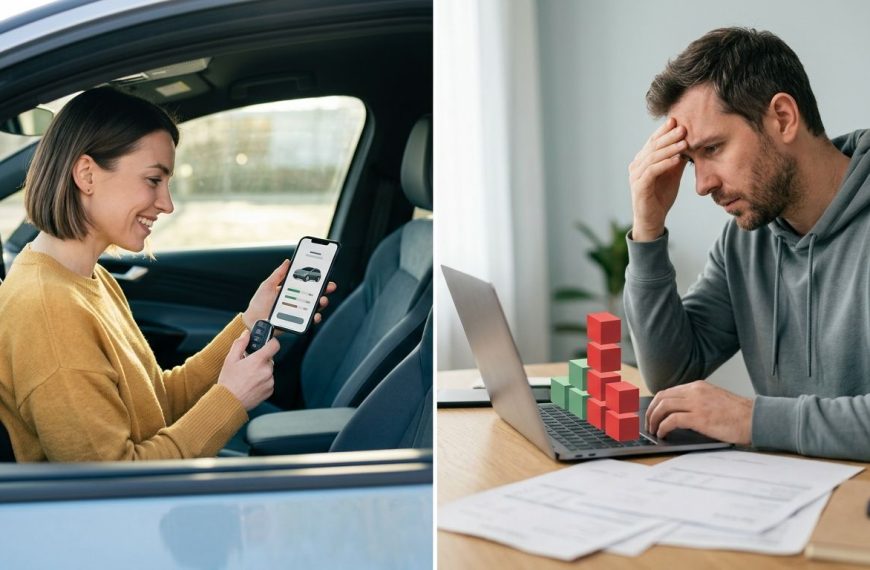
Ostateczny wybór między leasingiem a kredytem na samochód wymaga chłodnej kalkulacji i dokładnego przeanalizowania własnej sytuacji finansowej. Leasing to niezaprzeczalny król w świecie biznesu – elastyczny, korzystny podatkowo i pozwalający na łatwą rotację floty. Kredyt z kolei to bezpieczna przystań dla tradycjonalistów, którzy cenią sobie pełnię praw własności i długoterminowe inwestycje. Pamiętaj, aby nigdy nie podejmować decyzji pod wpływem emocji w salonie. Zawsze proś o szczegółowe harmonogramy spłat, czytaj dokładnie tabele opłat dodatkowych i porównuj RRSO (Rzeczywistą Roczną Stopę Oprocentowania). Dobrze dobrane finansowanie sprawi, że radość z jazdy nowym samochodem nie zostanie przyćmiona przez frustrację związaną z płaceniem zbyt wysokich, nieprzemyślanych rat.